ブロックチェーンと日本の金融セクターの変革
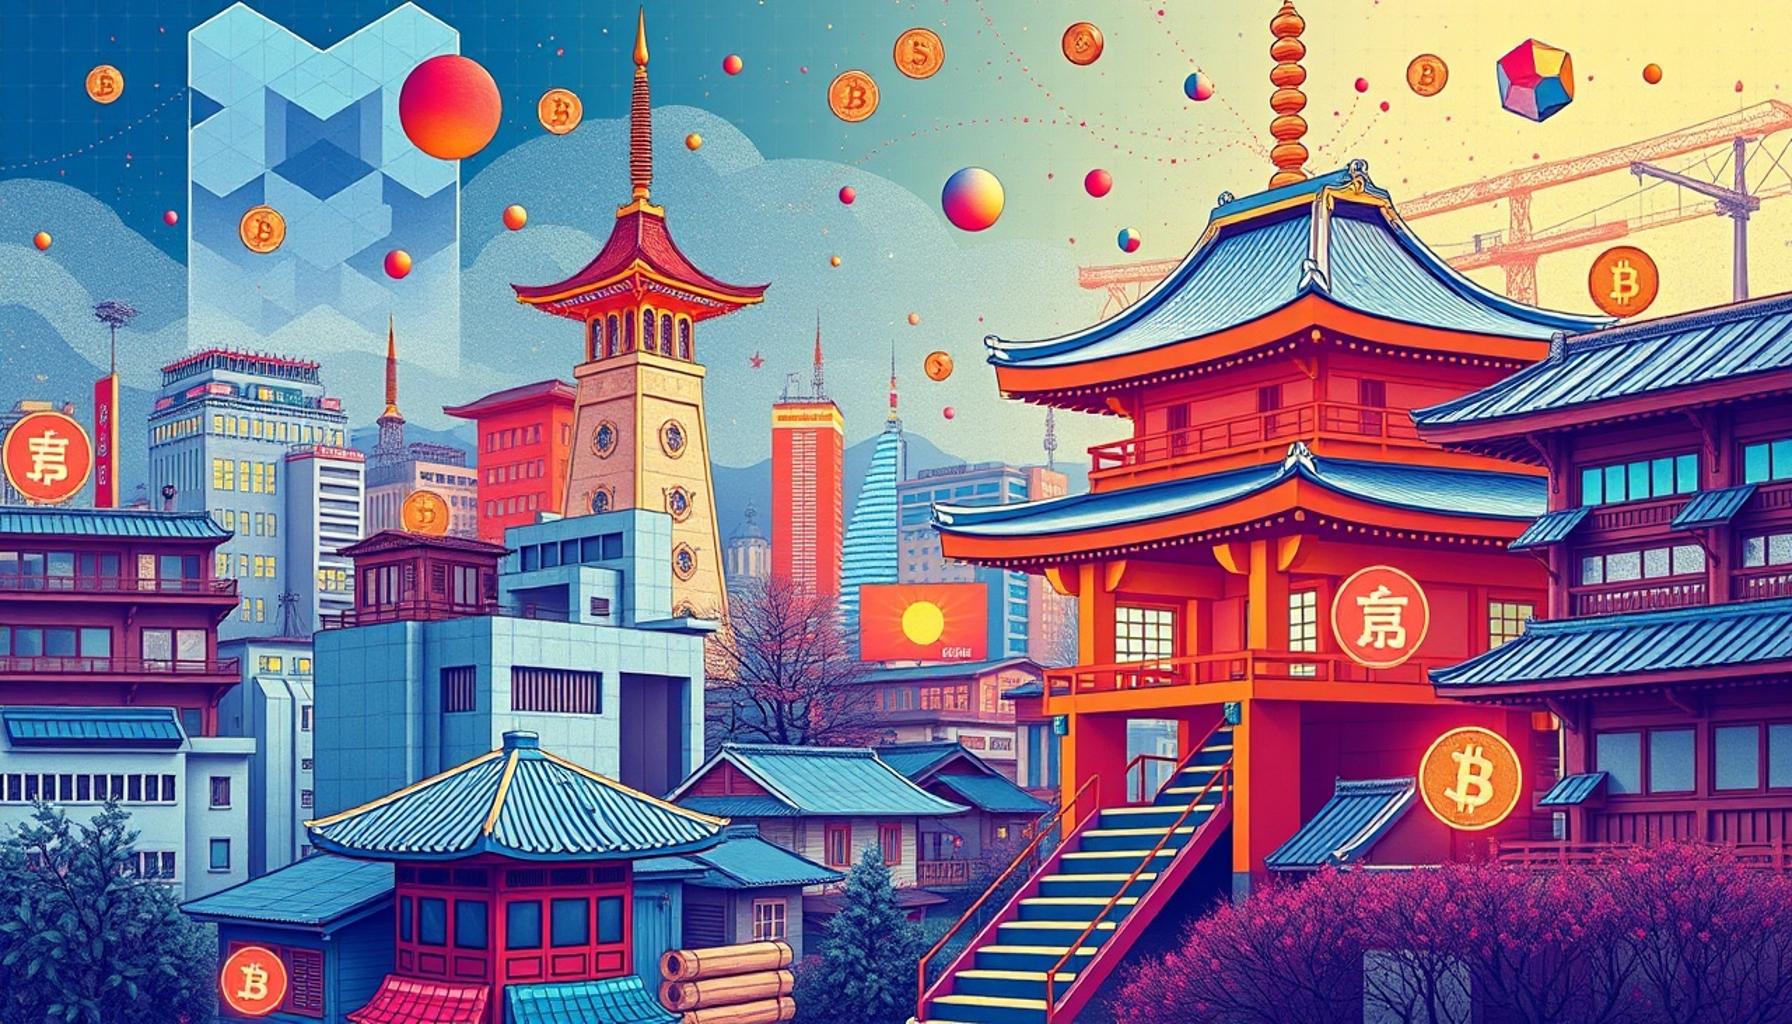
ブロックチェーン技術の影響
近年、ブロックチェーン技術は金融セクターに大きな影響を与えています。特に日本では、伝統的な金融システムがこの革新によって変貌を遂げつつあります。具体的には、ビットコインやイーサリアムなどの暗号通貨が急速に普及しており、これが金融業界のスタンダードを変えています。
ブロックチェーンがもたらす主な利点は以下の通りです:
- 透明性:すべての取引が共有された台帳に記録されるため、監査が容易であり、取引の透明性が大幅に向上します。例えば、企業が取引の履歴を公開することで、顧客や投資家はその信頼性を確認できるようになります。
- セキュリティ:データが分散型で保存されるため、中央集権的なシステムに比べてサイバー攻撃に対する耐性が高まります。具体的には、データが複数の場所に保存され、単一障害点が存在しないため、ハッキングが難しくなります。
- コスト削減:中間業者を排除することで、取引手数料が大幅に削減されます。例えば、国際送金においては通常高額な手数料が発生しますが、ブロックチェーン技術を使うことで、迅速かつ安価な送金が可能になるのです。
日本の金融機関もこの変化に対応し、業界の新しいスタンダードを形成しようとしています。たとえば、銀行同士が連携してブロックチェーンを活用した決済システムを開発する取り組みが増えてきています。これにより、顧客はより速く安全なサービスを受けることができるようになります。
今後、ブロックチェーン技術がどのように定着していくのか、期待が高まります。特に、金融以外の分野、例えば医療や物流などへの応用も進んでいます。ブロックチェーンがもたらす未来の可能性は、私たちの社会全体を変える力を持っているといえるでしょう。
チェックアウト: 詳細はこちらをクリック
ブロックチェーンが実現する新しい金融エコシステム
ブロックチェーン技術の導入は、金融業界において多くの可能性を秘めています。特に、その透明性やセキュリティの高さは、従来の金融システムの課題を解決する手段として注目されています。日本においては、すでにこの技術を活用した実例がいくつか登場しており、その潜在能力を示しています。
- スマートコントラクトの活用:スマートコントラクトは、取引を自動化し、誤りを防ぐためのプログラムです。たとえば、不動産取引においては、買い手と売り手の合同合意をブロックチェーンに記録することで、第三者の介入なしに手続きを進められます。これにより、不動産の取引時間を大幅に短縮し、手数料のコストを削減できます。
- 金融商品への新たなアクセス:自宅で資産を運用したいと考える個人投資家にとって、ブロックチェーンは大きな変化をもたらします。従来は大手投資会社しか扱えなかった不動産投資ファンドやアートなど、様々な投資商品に、少額から参加することが可能になり、投資の多様化が促進されています。例えば、アート作品の所有権を小口化して複数の投資家が一緒に購入する「アートファンド」の登場がその一例です。
- 分散型金融(DeFi)の発展:従来の金融機関を通さずに、資産運用や融資を行うDeFiサービスが急速に普及しています。日本でも、暗号資産に基づく融資プラットフォームが増えており、ユーザーは低い手数料で資金を借りたり、運用したりすることが可能です。たとえば、ある地方では、農業資金を必要とする農家がDeFiプラットフォームを利用して直接資金調達を行うことができるようになっています。
このような変革は、単に技術革新に留まらず、消費者の金融サービスに対する期待に応えるものです。日本の消費者は、より迅速で、かつ透明性が高いサービスを求めており、ブロックチェーンはそのニーズに対して確かな解決策を提供しています。例えば、オンラインでの銀行手続きが迅速になり、ユーザーの個人情報が安全に管理されることで、安心してサービスを利用できる環境が整っています。
さらに、金融機関もこの流れに敏感に反応しており、多くの地域銀行やフィンテック企業がブロックチェーン技術を積極的に採用しています。これらの金融機関は、効率的なサービスを提供することで競争力を高めています。結果として、ブロックチェーンは日本の金融システムを再構築し、より多くの成長機会と柔軟性をもたらす原動力となっています。
ブロックチェーンによる金融インフラの革新
ブロックチェーン技術は、ただ取引を効率化するだけでなく、日本の金融インフラそのものを大きく変わる可能性を秘めています。従来の金融システムは、金融機関や仲介者を介する形で機能しているため、取引が遅れたり、コストが発生することが多くあります。しかし、ブロックチェーンはその中央集権的なモデルから脱却することを可能にします。
- リアルタイム決済システムの実現:ブロックチェーン技術により、取引は瞬時に行われるため、送金や決済処理のスピードが飛躍的に向上します。たとえば、国際送金の場合、従来の銀行を利用する場合、数日かかることもありますが、ブロックチェーンを使うことで数分で完了することが可能です。実際に、ビットコインのような暗号資産の送金は、数分で完了する事例が多く、これにより企業間の取引コストも削減され、資金の流動性が向上します。
- KYC(顧客確認)の簡略化:金融業界では、顧客確認の手続きが非常に重要ですが、従来の方法では時間とコストがかかっていました。ブロックチェーンを利用することで、顧客の情報を一元管理し、安全に共有することができるのです。たとえば、ある企業が顧客の身元を確認し、その情報をブロックチェーンに記録すれば、他の金融機関も同じ情報を利用でき、無駄な重複が省かれ、業務効率が劇的に改善します。
- デジタル通貨の発展:現代社会において、中央銀行デジタル通貨(CBDC)の導入構想が進んでいます。日本銀行もブロックチェーン技術を活用したデジタル円の実験を行っています。これにより、現金のデジタル化が進み、消費者はより便利な決済手段を得られることが期待されています。デジタル円が普及することで、キャッシュレス社会がさらに加速し、特に若年層の消費行動にも好影響を与えるでしょう。
このように、ブロックチェーンは新しい金融インフラを築くための重要な基盤となります。特に、金融機関がブロックチェーンを導入することで、業務の効率化やコスト削減が期待できるため、多くの金融機関が積極的に技術の研究と実装を進めています。例えば、メガバンクや地方銀行でも、ブロックチェーンを活用した新しいサービスの導入が進みつつあります。
また、日本のフィンテック企業は、ブロックチェーンを駆使した新しいサービスを展開しています。これにより、従来の金融業務と競争し、ユーザーは多様な選択肢を持つことができるようになり、質の高いサービスを受けられるようになります。例えば、資産管理や投資プラットフォームにもブロックチェーンを使用したサービスが増えており、より透明性のあるフィンテック体験を提供しています。こうした変革は、日本の金融セクターにとって大きな成長の機会を提供し、観光業や貿易など、他の産業にも良い影響を与えることでしょう。
日本におけるブロックチェーン技術の影響
日本の金融セクターにおけるブロックチェーン技術の導入は、単なる技術革新を超えた大きな変革を促進しています。リアルタイム決済システムの実現は特に顕著で、例えば、国際送金の際にかかる手数料や時間を大幅に削減することが可能です。従来の銀行間送金は数日かかることが多いですが、ブロックチェーンを活用することで、数分で完了することができます。
さらに、KYC(顧客確認)の簡略化も重要なポイントです。従来の方法では、顧客情報の確認に多くの時間がかかり、手続きも煩雑でした。しかし、ブロックチェーン技術を使えば、顧客情報を安全に管理し、瞬時にアクセスできるため、スムーズな取引が実現します。そして、デジタル通貨の発展により、電子マネーや仮想通貨の普及が進むことで、さらなる利便性が提供されています。
例えば、レストランでの支払いに仮想通貨が使えるようになると、現金やカードを持ち歩く必要がなくなります。このような変化は、特に若い世代の利用者にとって魅力的で、金融サービスの利用促進につながるでしょう。
また、この流れは観光業や貿易など他の業種にも好影響を与えることが期待されており、特に外国人観光客が増加する際に、簡便な決済手段が用意されることが重要です。デジタル通貨を通じて国際的な取引が容易になると、海外からの投資が増え、結果的に国全体の経済成長につながるでしょう。
最後に、日本の金融業界がこの変革を如何に活かすかが今後の鍵となります。新しい技術を積極的に取り入れ、顧客にとってより良いサービスを提供することで、より持続可能で効率的な金融システムの構築が期待されます。拡大する選択肢と改善されたサービスは、ユーザーの満足度を高め、信頼性のある金融環境を創造するための基盤となるでしょう。
Linda Carter
リンダ・カーターは、明快で魅力的、かつ分かりやすいコンテンツを生み出すことで知られるライター兼専門家です。人々の目標達成を支援してきた確かな経験に基づき、貴重な洞察と実践的なアドバイスを提供しています。彼女の使命は、読者が情報に基づいた選択を行い、大きな進歩を遂げられるようサポートすることです。